
30.05.2017

Meldung, Steuerrecht

Wann sind Veräußerungsgewinne steuerfrei?

Beitrag mit Bild

©tunedin/fotolia.com

Von den gestiegenen Preisen an Immobilienmärkten und Aktienbörsen kann so mancher Anleger profitieren. Häufig fallen bei einem Verkauf beträchtliche Gewinne an. Doch Vorsicht: Nicht immer ist der Veräußerungsgewinn steuerfrei. Je nach Anlageobjekt gelten unterschiedliche Steuerregeln.

Wer seine Immobilie innerhalb von zehn Jahren nach dem Erwerb wieder verkauft, muss den Veräußerungsgewinn grundsätzlich versteuern, es sei denn, die Immobilie wurde selbst zu Wohnzwecken genutzt. Liegen zwischen Anschaffung und Verkauf dagegen mindestens zehn Jahre, ist der Gewinn bei Privaten einkommensteuerfrei.

Gold und Kunst

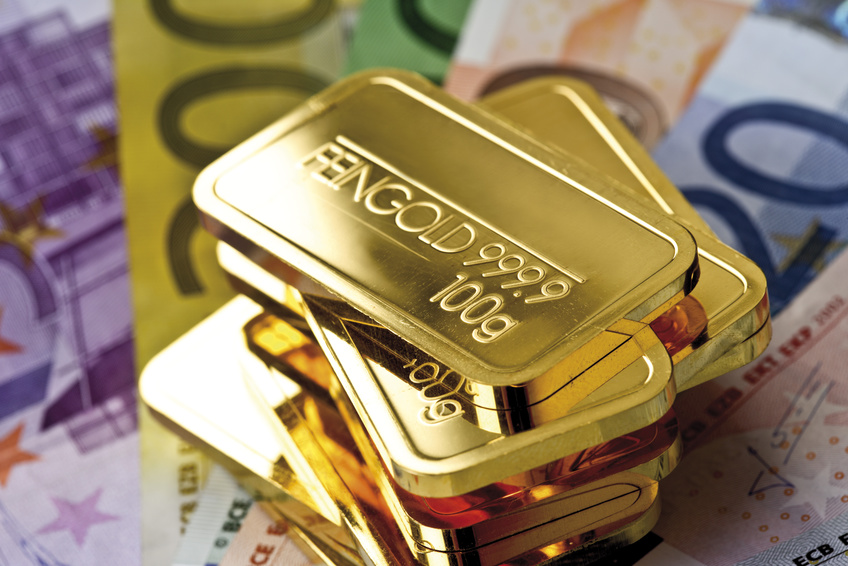
Verkaufen Privatanleger Goldbarren oder andere Edelmetalle, Kunstwerke oder Münzen, gilt eine einjährige Spekulationsfrist. Liegt also zwischen Erwerb und Verkauf mindestens ein Jahr, ist der Veräußerungsgewinn steuerfrei, ansonsten grundsätzlich einkommensteuerpflichtig.

Aktien und Fonds

Veräußerungsgewinne aus Wertpapieren wie Aktien, Anleihen und Investmentfondsanteilen unterliegen grundsätzlich der Abgeltungsteuer von 25 Prozent (zuzüglich Soli und gegebenenfalls Kirchensteuer). Ausnahmen gelten für Anleger, die ihre Wertpapiere vor Einführung der Abgeltungsteuer am 1. Januar 2009 erworben haben. Veräußerungsgewinne aus dem Verkauf von solchen „Altbeständen“ sind für Privatanleger steuerfrei. Fazit: Ein Abwarten bis zum Ende der Spekulationsfrist kann möglicherweise erhebliche Steuerzahlungen ersparen.

(bankenverband , PM vom 29.03.2017 / Viola C. Didier)


Weitere Meldungen


Steuerboard

Emanuel Benning


20.11.2026

Versorgungsleistungen einer Familienstiftung: Keine Kapitalerträge bei fehlendem Ergebnisbezug?

Familienstiftungen werden aus verschiedenen Motiven errichtet, sei es Asset Protection, Unternehmenskontinuität und Lebenswerksicherung, Schutz geschäftsunerfahrener Angehöriger bei gleichzeitiger Partizipation an den Unternehmenserträgen oder die Vermeidung von Wegzugsbesteuerungsrisiken.

weiterlesen
Versorgungsleistungen einer Familienstiftung: Keine Kapitalerträge bei fehlendem Ergebnisbezug?

Meldung

© diyanadimitrova/fotolia.com


20.11.2026

BFH stärkt Immobilienunternehmen bei der Dachflächenvermietung

Die Vermietung von Dachflächen für Photovoltaikanlagen gefährdet die erweiterte Gewerbesteuerkürzung nicht in jedem Fall.

weiterlesen
BFH stärkt Immobilienunternehmen bei der Dachflächenvermietung

Meldung

©JakubJirsák/fotolia.com


20.11.2026

Familienunternehmen: Externe Manager gewinnen an Bedeutung

Familienunternehmen setzen künftig stärker auf externe Manager, während Eigentümerfamilien zunehmend die strategische Führung übernehmen.

weiterlesen
Familienunternehmen: Externe Manager gewinnen an Bedeutung
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht