

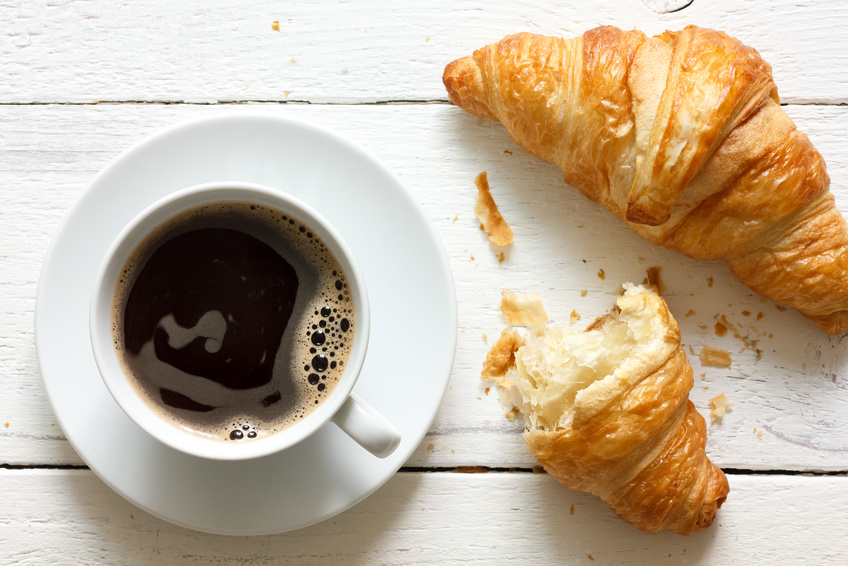
Das Finanzgericht Münster hat entschieden, dass trockene Brötchen in Kombination mit Heißgetränken kein lohnsteuerpflichtiger Sachbezug in Form eines Frühstücks sind.
Ein Softwareunternehmen mit 80 Mitarbeitern hatte täglich ca. 150 Brötchen (Laugen-, Käse-, Schoko- und Roggenbrötchen etc.) bestellt, die in Körben auf einem Buffet in der Kantine für Mitarbeiter sowie für Kunden und Gäste zum Verzehr zur Verfügung standen. Dabei wurden nur die Brötchen, aber kein Aufschnitt oder sonstige Belege ausgereicht. Zudem konnten sich die Mitarbeiter, Kunden und Gäste ganztägig unentgeltlich aus einem Heißgetränkeautomaten bedienen. Ein Großteil der Brötchen wurde von den Mitarbeitern in der Vormittagspause verzehrt.
Finanzamt geht von „Frühstück“ aus
Das Finanzamt sah hierin eine unentgeltliche Zurverfügungstellung einer Mahlzeit an Arbeitnehmer in Form eines Frühstücks, welches als Sachbezug mit den amtlichen Sachbezugswerten von 1,50 € bis 1,57 € je Mitarbeiter und Arbeitstag zu besteuern sei.
Wann liegt ein Sachbezug vor?
Der hiergegen erhobenen Klage gab das Finanzgericht Münster mit Urteil vom 31.05.2017 (11 K 4108/14) statt. Ein trockenes Brötchen und ein Heißgetränk seien kein Sachbezug in Form eines „Frühstücks“ im Sinne von § 8 Abs. 2 Satz 6 EStG i. V. m. § 2 Abs. 1 Sozialversicherungsverordnung. Zu den Mindeststandards eines Frühstücks gehöre nach dem allgemeinen Sprachgebrauch neben Brötchen und Getränken auch ein entsprechender Brotaufstrich. Im Streitfall handele es sich deshalb um einen Sachbezug in Form von „Kost“ im Sinne von § 8 Abs. 1 Satz 1 EStG, was zur Folge habe, dass eine andere Freigrenze Anwendung finde, welche im Streitfall nicht überschritten worden sei.
Wegen grundsätzlicher Bedeutung der Streitfrage hat der Senat die Revision zum Bundesfinanzhof zugelassen, welche dort unter dem Aktenzeichen VI R 36/17 anhängig ist.
(FG Münster, PM vom 02.10.2017 / Viola C. Didier)
