• Home
  • /
  • Meldungen
  • /
  • Wachstumsinitiative: Signal für klimafreundliche Mobilität

06.09.2024

Meldung, Steuerrecht

Wachstumsinitiative: Signal für klimafreundliche Mobilität

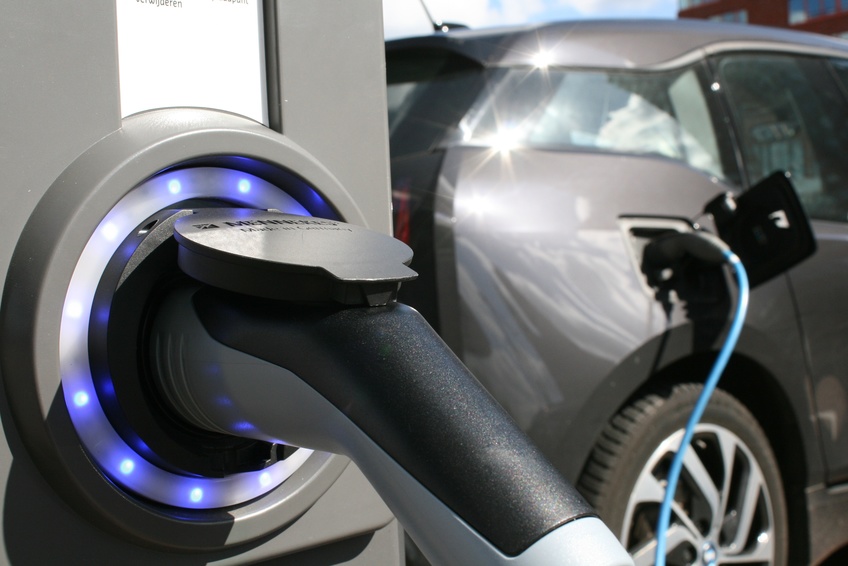
Mit steuerlichen Verbesserungen stärkt die Bundesregierung die Elektromobilität. Künftig profitieren Unternehmen von einer Sonderabschreibung für vollelektrische und emissionsfreie Fahrzeuge – zudem wird der Steuervorteil für E-Dienstwagen erweitert.

Beitrag mit Bild

©estations/fotolia.com

Mit der Wachstumsinitiative hat sich die Bundesregierung vorgenommen, die Autoindustrie und ihre Beschäftigten beim Modernisierungsprojekt E-Mobilität zu unterstützen. Die steuerliche Förderung von dienstlich genutzten E-Autos soll dabei helfen, die Nachfrage nach emissionsfreien Fahrzeugen weiter zu erhöhen. Zudem soll der Standort gezielt vorangebracht werden.

Wie werden E-Dienstwagen konkret gefördert?

Für neu zugelassene, rein elektrische und emissionsfreie Fahrzeuge sollen Unternehmen die Investitionskosten schneller steuerlich geltend machen können. Dazu wird eine neue Sonderabschreibung eingeführt. Über einen Zeitraum von sechs Jahren können die Anschaffungen – beginnend mit einem Satz von 40 Prozent – von der Steuer abgeschrieben werden. Das sorgt für zusätzliche Liquidität bei Unternehmen. Die Regelung gilt befristet für Anschaffungen im Zeitraum von Juli 2024 bis Dezember 2028.

Zusätzlich wird die Dienstwagenbesteuerung für Elektro-Fahrzeuge erweitert. Das heißt konkret: Arbeitnehmerinnen und Arbeitnehmer, die einen Elektro-Firmenwagen auch privat nutzen, versteuern diesen Vorteil vergünstigt. Dies gilt bislang nur, wenn das Auto nach dem sogenannten Bruttolistenpreis höchstens 70.000 Euro kostet. Dieser Betrag wird nun auf 95.000 Euro angehoben. Die neue Höchstgrenze gilt für Firmenwagen, die ab Juli 2024 angeschafft werden beziehungsweise wurden.

Die Bundesregierung hat beschlossen, die vereinbarten steuerlichen Regelungen innerhalb des parlamentarischen Verfahrens in das Steuerfortentwicklungsgesetz aufzunehmen.


Bundesregierung vom 04.09.2024 / RES JURA Redaktionsbüro

Weitere Meldungen


Steuerboard

Raphael Baumgartner


22.09.2026

Aktuelle Praxiserfahrungen zur Einlagenrückgewähr nach § 27 Abs. 8 KStG

Seit dem 01.01.2023 kann eine steuerneutrale Einlagenrückgewähr von allen Körperschaften oder Personenvereinigungen erbracht werden, die nicht der unbeschränkten Steuerpflicht im Inland unterliegen, wenn sie Leistungen im Sinne des § 20 Abs. 1 Nr, 1 oder 9 EStG gewähren können.

weiterlesen
Aktuelle Praxiserfahrungen zur Einlagenrückgewähr nach § 27 Abs. 8 KStG

Meldung

©limbi007/123rf.com


22.09.2026

Corona-Hilfen: Strafrechtliche Risiken für Antragsteller und prüfende Dritte

Die Abrechnung der Corona-Wirtschaftshilfen bleibt für Unternehmen und Berater ein rechtlich sensibles Compliance-Thema.

weiterlesen
Corona-Hilfen: Strafrechtliche Risiken für Antragsteller und prüfende Dritte

Meldung

©stadtratte/fotolia.com


22.09.2026

Gehaltsbudgets 2026 unter Druck

Gehaltserhöhungen bleiben moderat, während Unternehmen ihre Gehaltsbudgets zunehmend nach Leistung und strategischer Bedeutung verteilen.

weiterlesen
Gehaltsbudgets 2026 unter Druck
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht