
• Home
  • /
  • Meldungen
  • /
  • Steuerermäßigung für Aufwendungen für ein Hausnotrufsystem?

04.05.2023

Meldung, Steuerrecht

Steuerermäßigung für Aufwendungen für ein Hausnotrufsystem?

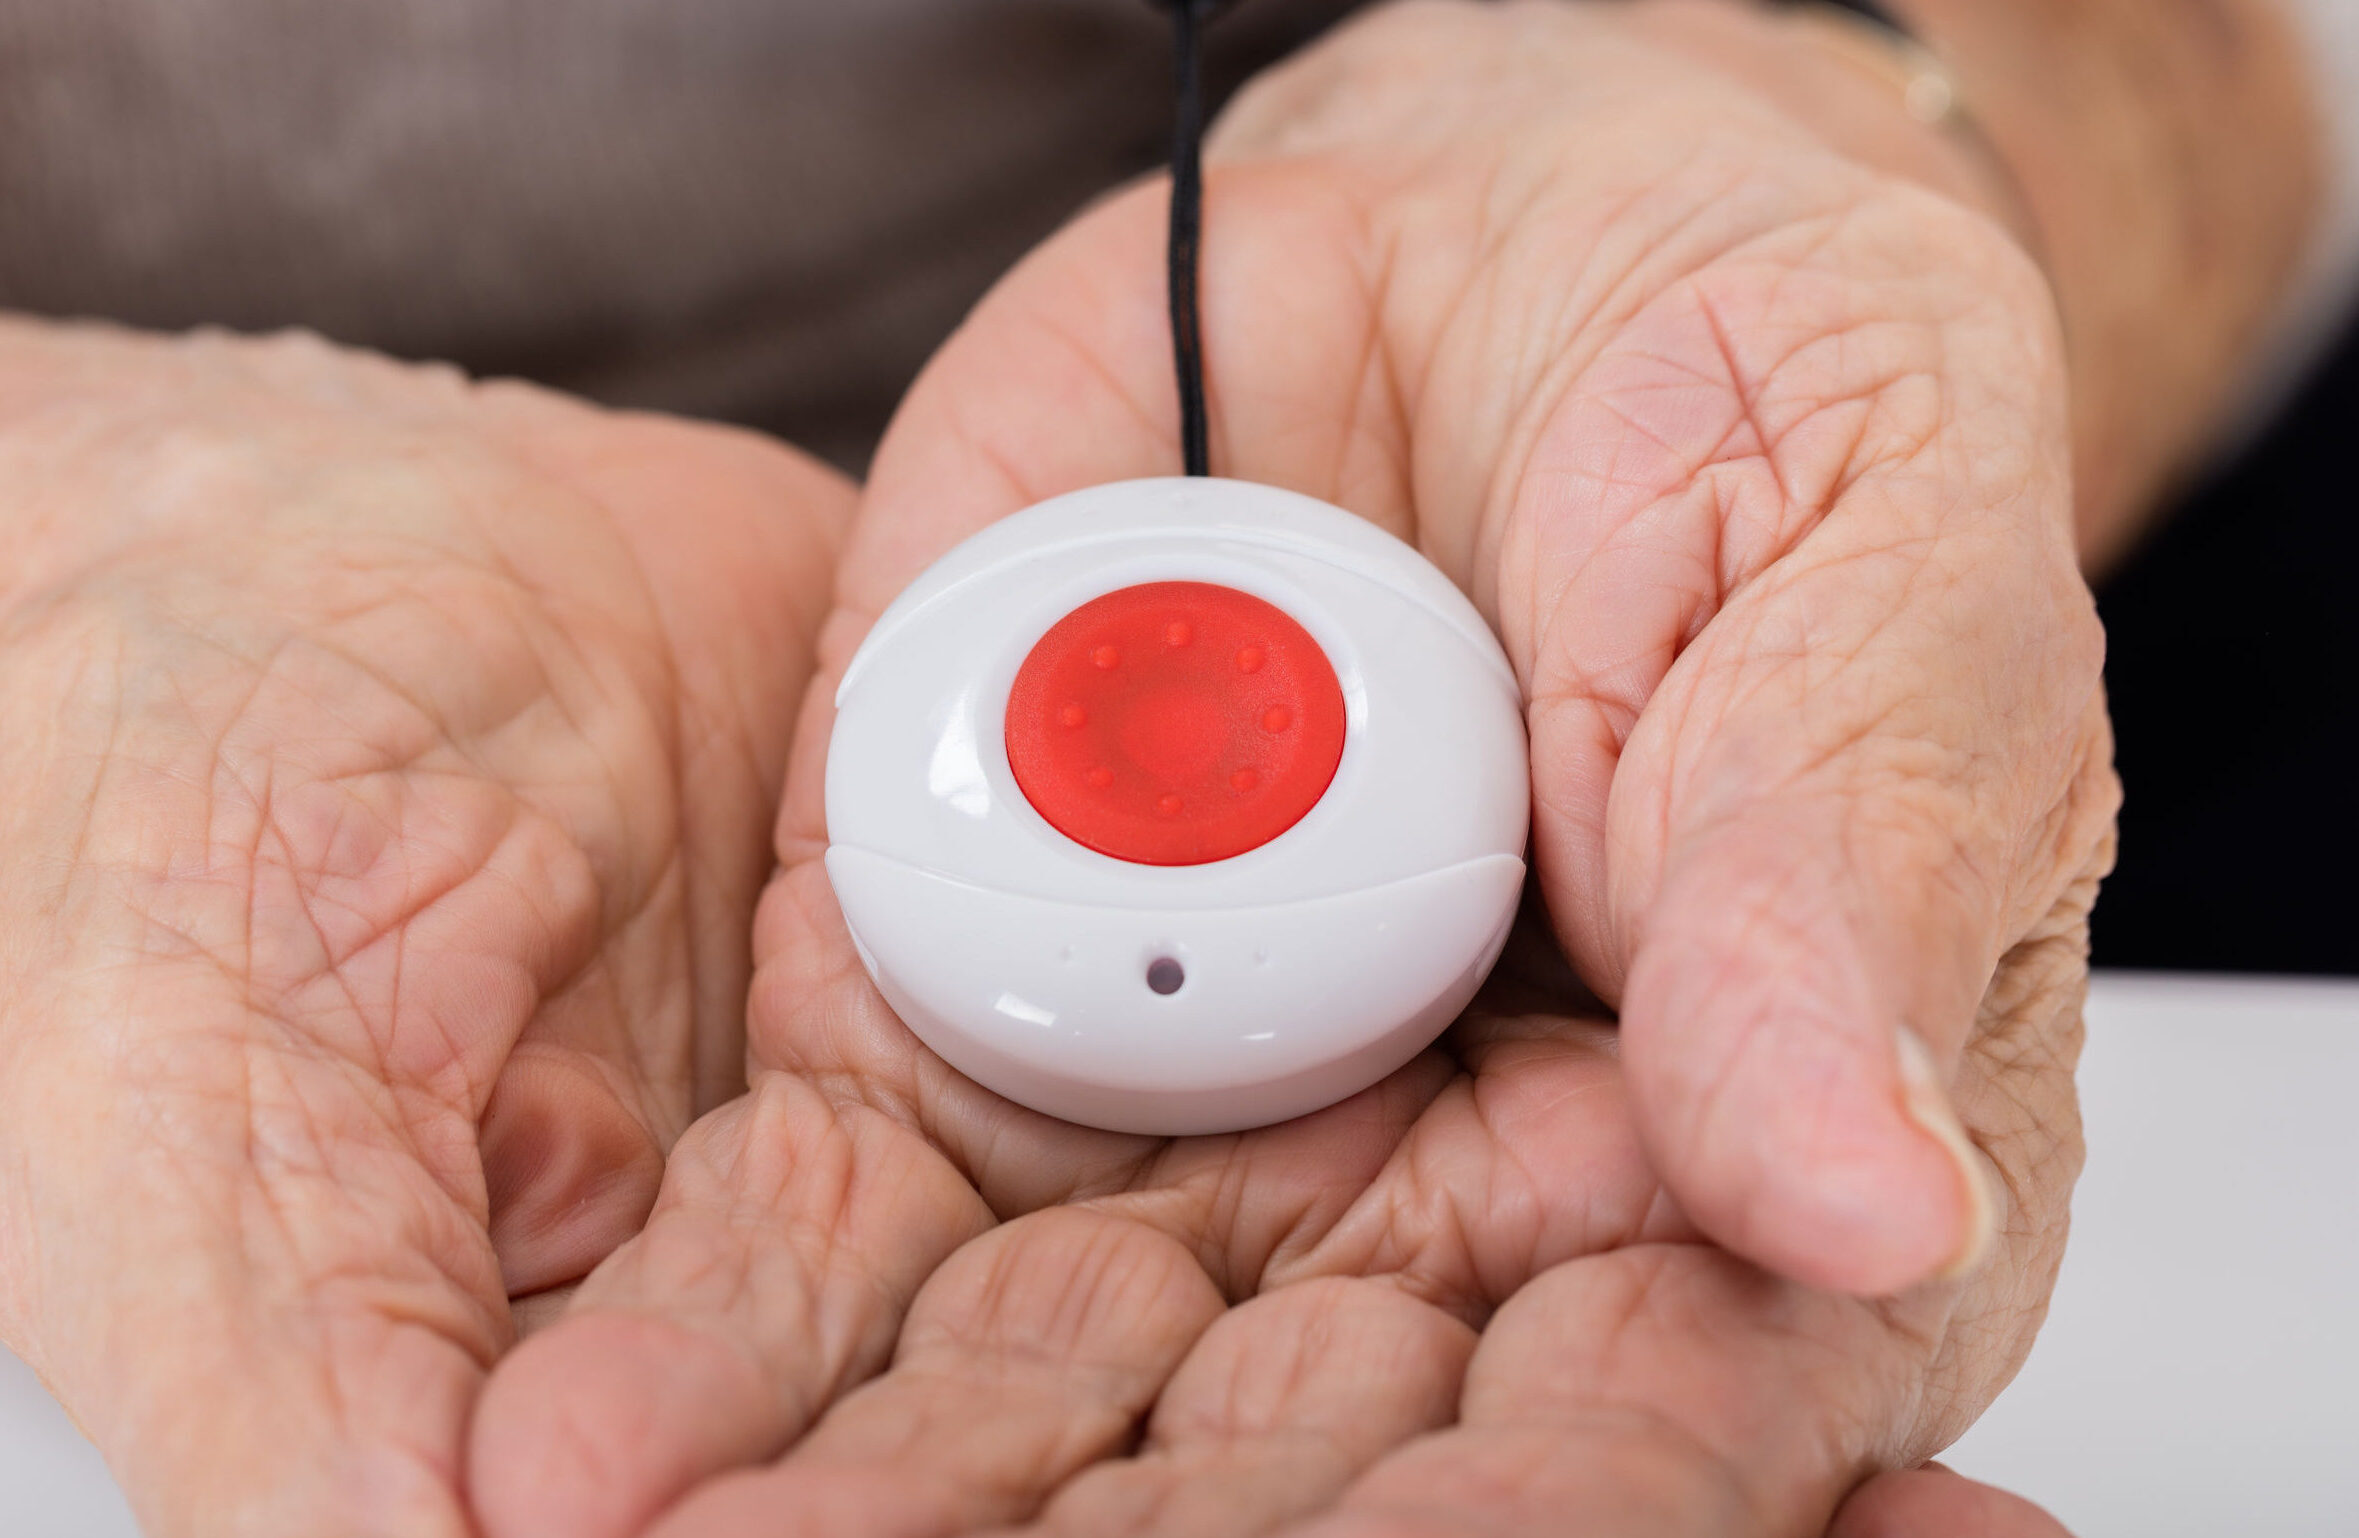
Der Bundesfinanzhof (BFH) hat entschieden, dass die Steuerermäßigung nach § 35a Abs. 2 für ein Hausnotrufsystem nicht in Anspruch genommen werden kann, wenn dieses im Notfall lediglich den Kontakt zu einer 24 Stunden-Servicezentrale herstellt.

Beitrag mit Bild

©Andriy Popov/123rf.com

Im Streitfall hatte die Klägerin ihre Wohnung mit einem Hausnotrufsystem ausgestattet. Der mit dem Anbieter geschlossene Vertrag beinhaltete jedoch lediglich die Bereitstellung des Hausnotruf-Geräts und einen 24 Stunden-Bereitschaftsservice. Das Finanzamt berücksichtigte die geltend gemachten Aufwendungen für das Hausnotrufsystem nicht als haushaltsnahe Dienstleistung. Das Finanzgericht gab der Klage allerdings statt.

Keine Steuerermäßigung nach § 35a EStG

Dies sah der BFH in seinem Urteil vom 15.02.2023  (VI R7/21) anders. Die Steuerermäßigung nach § 35a EStG (Ermäßigung der Einkommensteuer um 20 % der Aufwendungen) könne nur für haushaltsnahe Dienstleistungen in Anspruch genommen werden, die im Haushalt des Steuerpflichtigen erbracht würden. An letzterer Voraussetzung fehle es vorliegend. Denn die Klägerin zahle im Wesentlichen für die vom Anbieter des Hausnotrufsystems eingerichtete Rufbereitschaft sowie für die Entgegennahme eines eventuellen Notrufs. Die Rufbereitschaft und die Entgegennahme von eingehenden Notrufen in der Servicezentrale sowie gegebenenfalls die Verständigung Dritter, damit diese vor Ort Hilfe leisten, erfolge jedoch außerhalb der Wohnung der Klägerin und damit nicht in deren Haushalt.

Wann liegt der Fall anders?

Das Urteil grenzt sich von der Entscheidung des BFH betreffend Aufwendungen für ein Notrufsystem in einer Seniorenresidenz ab (Urteil vom 28.01.2016 – VI R 18/14, BFHE 251 S. 435 = BStBl. II 2016 S. 272). Dort erfolgte der Notruf über einen sog. Piepser unmittelbar an eine Pflegekraft, die sodann auch die erforderliche Notfall-Soforthilfe übernahm.


BFH vom 04.05.2023 / Viola C. Didier, RES JURA Redaktionsbüro

Weitere Meldungen


Steuerboard

Emanuel Benning


20.11.2026

Versorgungsleistungen einer Familienstiftung: Keine Kapitalerträge bei fehlendem Ergebnisbezug?

Familienstiftungen werden aus verschiedenen Motiven errichtet, sei es Asset Protection, Unternehmenskontinuität und Lebenswerksicherung, Schutz geschäftsunerfahrener Angehöriger bei gleichzeitiger Partizipation an den Unternehmenserträgen oder die Vermeidung von Wegzugsbesteuerungsrisiken.

weiterlesen
Versorgungsleistungen einer Familienstiftung: Keine Kapitalerträge bei fehlendem Ergebnisbezug?

Meldung

© diyanadimitrova/fotolia.com


20.11.2026

BFH stärkt Immobilienunternehmen bei der Dachflächenvermietung

Die Vermietung von Dachflächen für Photovoltaikanlagen gefährdet die erweiterte Gewerbesteuerkürzung nicht in jedem Fall.

weiterlesen
BFH stärkt Immobilienunternehmen bei der Dachflächenvermietung

Meldung

©JakubJirsák/fotolia.com


20.11.2026

Familienunternehmen: Externe Manager gewinnen an Bedeutung

Familienunternehmen setzen künftig stärker auf externe Manager, während Eigentümerfamilien zunehmend die strategische Führung übernehmen.

weiterlesen
Familienunternehmen: Externe Manager gewinnen an Bedeutung
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht