• Home
  • /
  • Meldungen
  • /
  • Neue Förderrichtlinie zum Umweltbonus ab 01.01.2023

12.12.2022

Meldung, Wirtschaftsrecht

Neue Förderrichtlinie zum Umweltbonus ab 01.01.2023

Die Bundesregierung will den Umstieg auf saubere Mobilität voranbringen. Mit der Veröffentlichung der Förderrichtlinie zum Umweltbonus im Bundesanzeiger wird die Möglichkeit zur Unterstützung des Erwerbs von rein elektrischen Fahrzeugen über den 01. Januar 2023 hinaus ermöglicht.

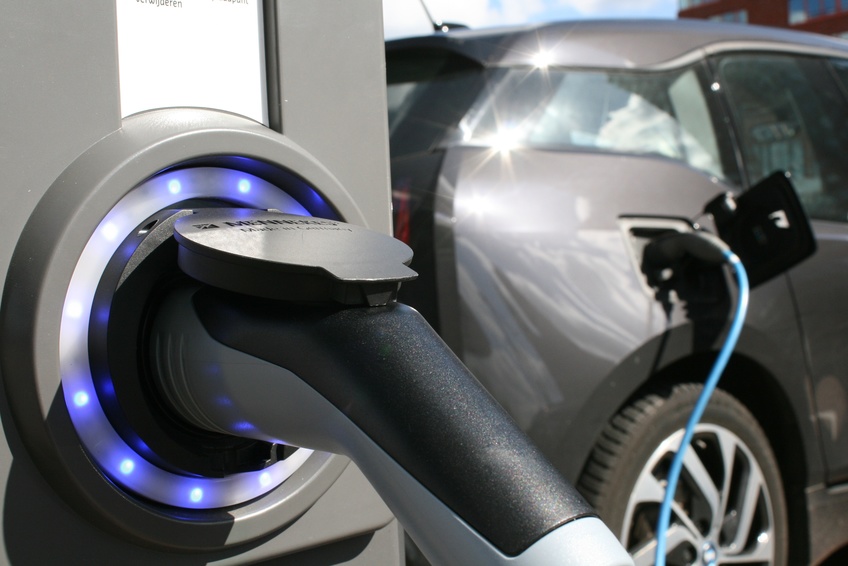
Beitrag mit Bild

©estations/fotolia.com

Die neue Förderrichtlinie zum Umweltbonus tritt am 01. Januar 2023 in Kraft. Zugleich wird die Förderung für Elektroautos degressiv ausgestaltet und so reformiert, dass sie ab 01. Januar 2023 nur für Kraftfahrzeuge ausgegeben wird, die nachweislich einen positiven Klimaschutzeffekt haben. Förderfähig sind ab diesem Zeitpunkt rein elektrische Fahrzeuge. Maßgeblich für den Förderantrag ist weiterhin das Datum der Antragstellung beim Bundesamt für Wirtschaft und Ausfuhrkontrolle (bafa.de/elektromobilitaet).

So hoch fällt der Umweltbonus aus

Beim Umweltbonus beträgt der Bundesanteil an der Förderung ab 01. Januar 2023 4.500 Euro bis zu einem Netto-Listenpreis des Basismodells von 40.000 Euro und 3.000 Euro bei einem Netto-Listenpreis über 40.000 Euro bis 65.000 Euro. Die Mindesthaltedauer beim Kauf und beim Leasing verdoppelt sich auf 12 Monate.

Ab 01. September 2023 sind nur noch Privatpersonen antragsberechtigt. Der Bundesanteil sinkt ab 01. Januar 2024 weiter auf 3.000 Euro und der Förderdeckel von 65.000 Euro auf 45.000 Euro Netto-Listenpreis des Basismodells.


BMWK vom 09.12.2022 / Viola C. Didier, RES JURA Redaktionsbüro

Weitere Meldungen


Meldung

©psdesign1/fotolia.com


16.09.2026

Euronext sieht Fortschritte bei Klima und Governance

Laut Euronext verbessern Unternehmen ihre ESG-Leistung, während vereinfachte EU-Regeln die Nachhaltigkeitsberichterstattung neu ausrichten.

weiterlesen
Euronext sieht Fortschritte bei Klima und Governance

Steuerboard

Stefan Skulesch


16.09.2026

Landwirtschaftliches Vermögen im Erbschaftsteuerrecht – Warum die tatsächliche Nutzung entscheidend ist

Die Landwirtschaft ist ein wichtiger Bestandteil unserer Gesellschaft und unserer Wirtschaft. Damit land- und forstwirtschaftliche Betriebe bei einem Generationenwechsel nicht durch die Erbschaftsteuer in ihrer Fortführung gefährdet werden, privilegiert der Gesetzgeber den Wirtschaftsteil des land- und forstwirtschaftlichen Vermögens nach § 13b Abs. 1 Nr. 1 ErbStG.

weiterlesen
Landwirtschaftliches Vermögen im Erbschaftsteuerrecht – Warum die tatsächliche Nutzung entscheidend ist

Meldung

©stockwerkfotodesign/123rf.com


16.09.2026

UWG-Novelle führt zu Rechtsunsicherheit bei Nachhaltigkeitsaussagen

Werden Nachhaltigkeitsinformationen als Auslöser von zivilrechtlichen Risiken wahrgenommen, gerät ihr eigentlicher Nutzen in den Hintergrund.

weiterlesen
UWG-Novelle führt zu Rechtsunsicherheit bei Nachhaltigkeitsaussagen
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht