• Home
  • /
  • Meldungen
  • /
  • Kosten für Mausoleum können Erbschaftsteuer mindern

21.04.2022

Meldung, Steuerrecht

Kosten für Mausoleum können Erbschaftsteuer mindern

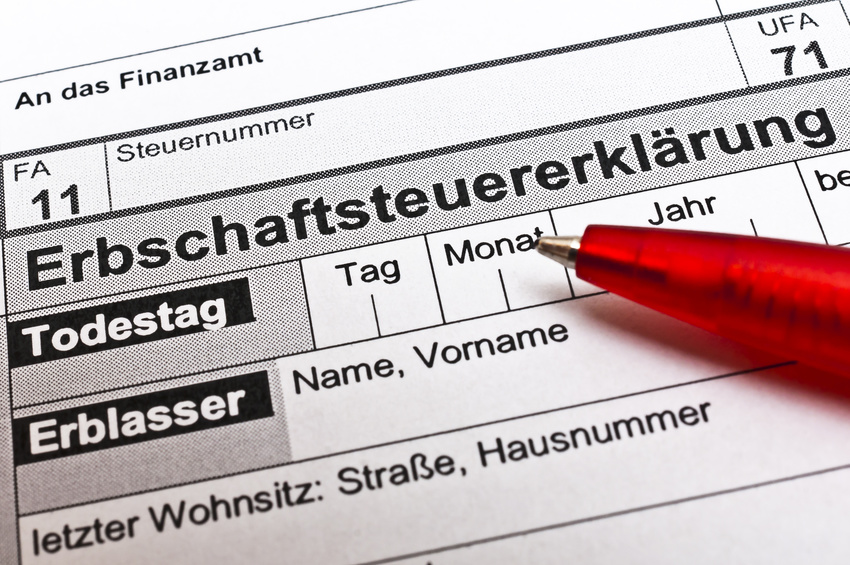
Durch Kosten für ein angemessenes Grabdenkmal (Mausoleum) des Erblassers kann der Erbe seine Erbschaftsteuer mindern. Dies hat der Bundesfinanzhof entschieden. Es spielt keine Rolle, wenn es sich dabei um ein Zweitgrab handelt. Voraussetzung ist aber, dass der Erblasser dort seine letzte Ruhe findet.

Beitrag mit Bild

©Stockfotos-MG/fotolia.com

Im Streitfall hatte der Erbe, nachdem sein verstorbener Bruder in einem herkömmlichen Grab bestattet worden war, ein aufwendiges Mausoleum als zweite Grabstätte in Auftrag gegeben und die Kosten hierfür in seiner Erbschaftsteuererklärung geltend gemacht. Das Finanzamt und das Finanzgericht lehnten den Abzug ab.

BFH erkennt Kosten an

Nach Auffassung des BFH sind zwar grundsätzlich nur die Kosten für ein zeitlich zuerst errichtetes Grabdenkmal bei der Erbschaftsteuer abzugsfähig. Es kann aber auch Fälle geben, in denen aus verschiedenen Gründen der Verstorbene zunächst nur provisorisch in einer ersten Grabstätte und dann im Anschluss dauerhaft in einem Zweitgrab bestattet wird (Urteil vom 01.09.2021 – II R 8/20).

Angemessene Kosten für ein Mausoleum abzugsfähig

Für das zweite Grabdenkmal sind Kosten in angemessener Höhe abzugsfähig. Was angemessen ist, bestimmt sich im Einzelfall danach, wie der Erblasser gelebt hat und wieviel er hinterlassen hat. Außerdem ist zu berücksichtigen, welche Bräuche und religiösen Vorgaben in seinen Kreisen für eine würdige Bestattung üblich sind. In der Praxis sollte der Erbe diesbezüglich frühzeitig Nachweise sammeln und dem Finanzamt vorlegen. Überschreiten die Kosten im Einzelfall die Angemessenheit, sind sie entsprechend zu kürzen und nur die angemessenen zu berücksichtigen.


BFH vom 21.04.2022 / Viola C. Didier, RES JURA Redaktionsbüro

Weitere Meldungen


Steuerboard

Nicola Halmburger


08.10.2026

Erbfallkostenpauschale auch für Vermächtnisnehmer: BFH stärkt den einzigen inländischen Erwerber

Die Erbfallkostenpauschale nach § 10 Abs. 5 Nr. 3 ErbStG ist ein steuerlich relevanter, in der Beratung oft unterschätzter Abzugsposten. Ihre Bedeutung zeigt sich besonders, wenn der Erwerber keine Bestattungskosten getragen hat oder nur geringe Erwerbskosten nachweisen kann.

weiterlesen
Erbfallkostenpauschale auch für Vermächtnisnehmer: BFH stärkt den einzigen inländischen Erwerber

Meldung

©marteck/fotolia.com


08.10.2026

BFH stärkt Betriebsausgabenabzug bei Insolvenz

Insolvenzverwalterkosten sind bei betrieblicher Veranlassung steuerlich abziehbar und können unter Umständen auch Rückstellungen rechtfertigen.

weiterlesen
BFH stärkt Betriebsausgabenabzug bei Insolvenz

Meldung

©jirsak/123rf.com


08.10.2026

Bundesregierung will genossenschaftliche Rechtsform stärken

Genossenschaften sollen künftig schneller gegründet, einfacher digital verwaltet und besser vor Missbrauch geschützt werden.

weiterlesen
Bundesregierung will genossenschaftliche Rechtsform stärken
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht