

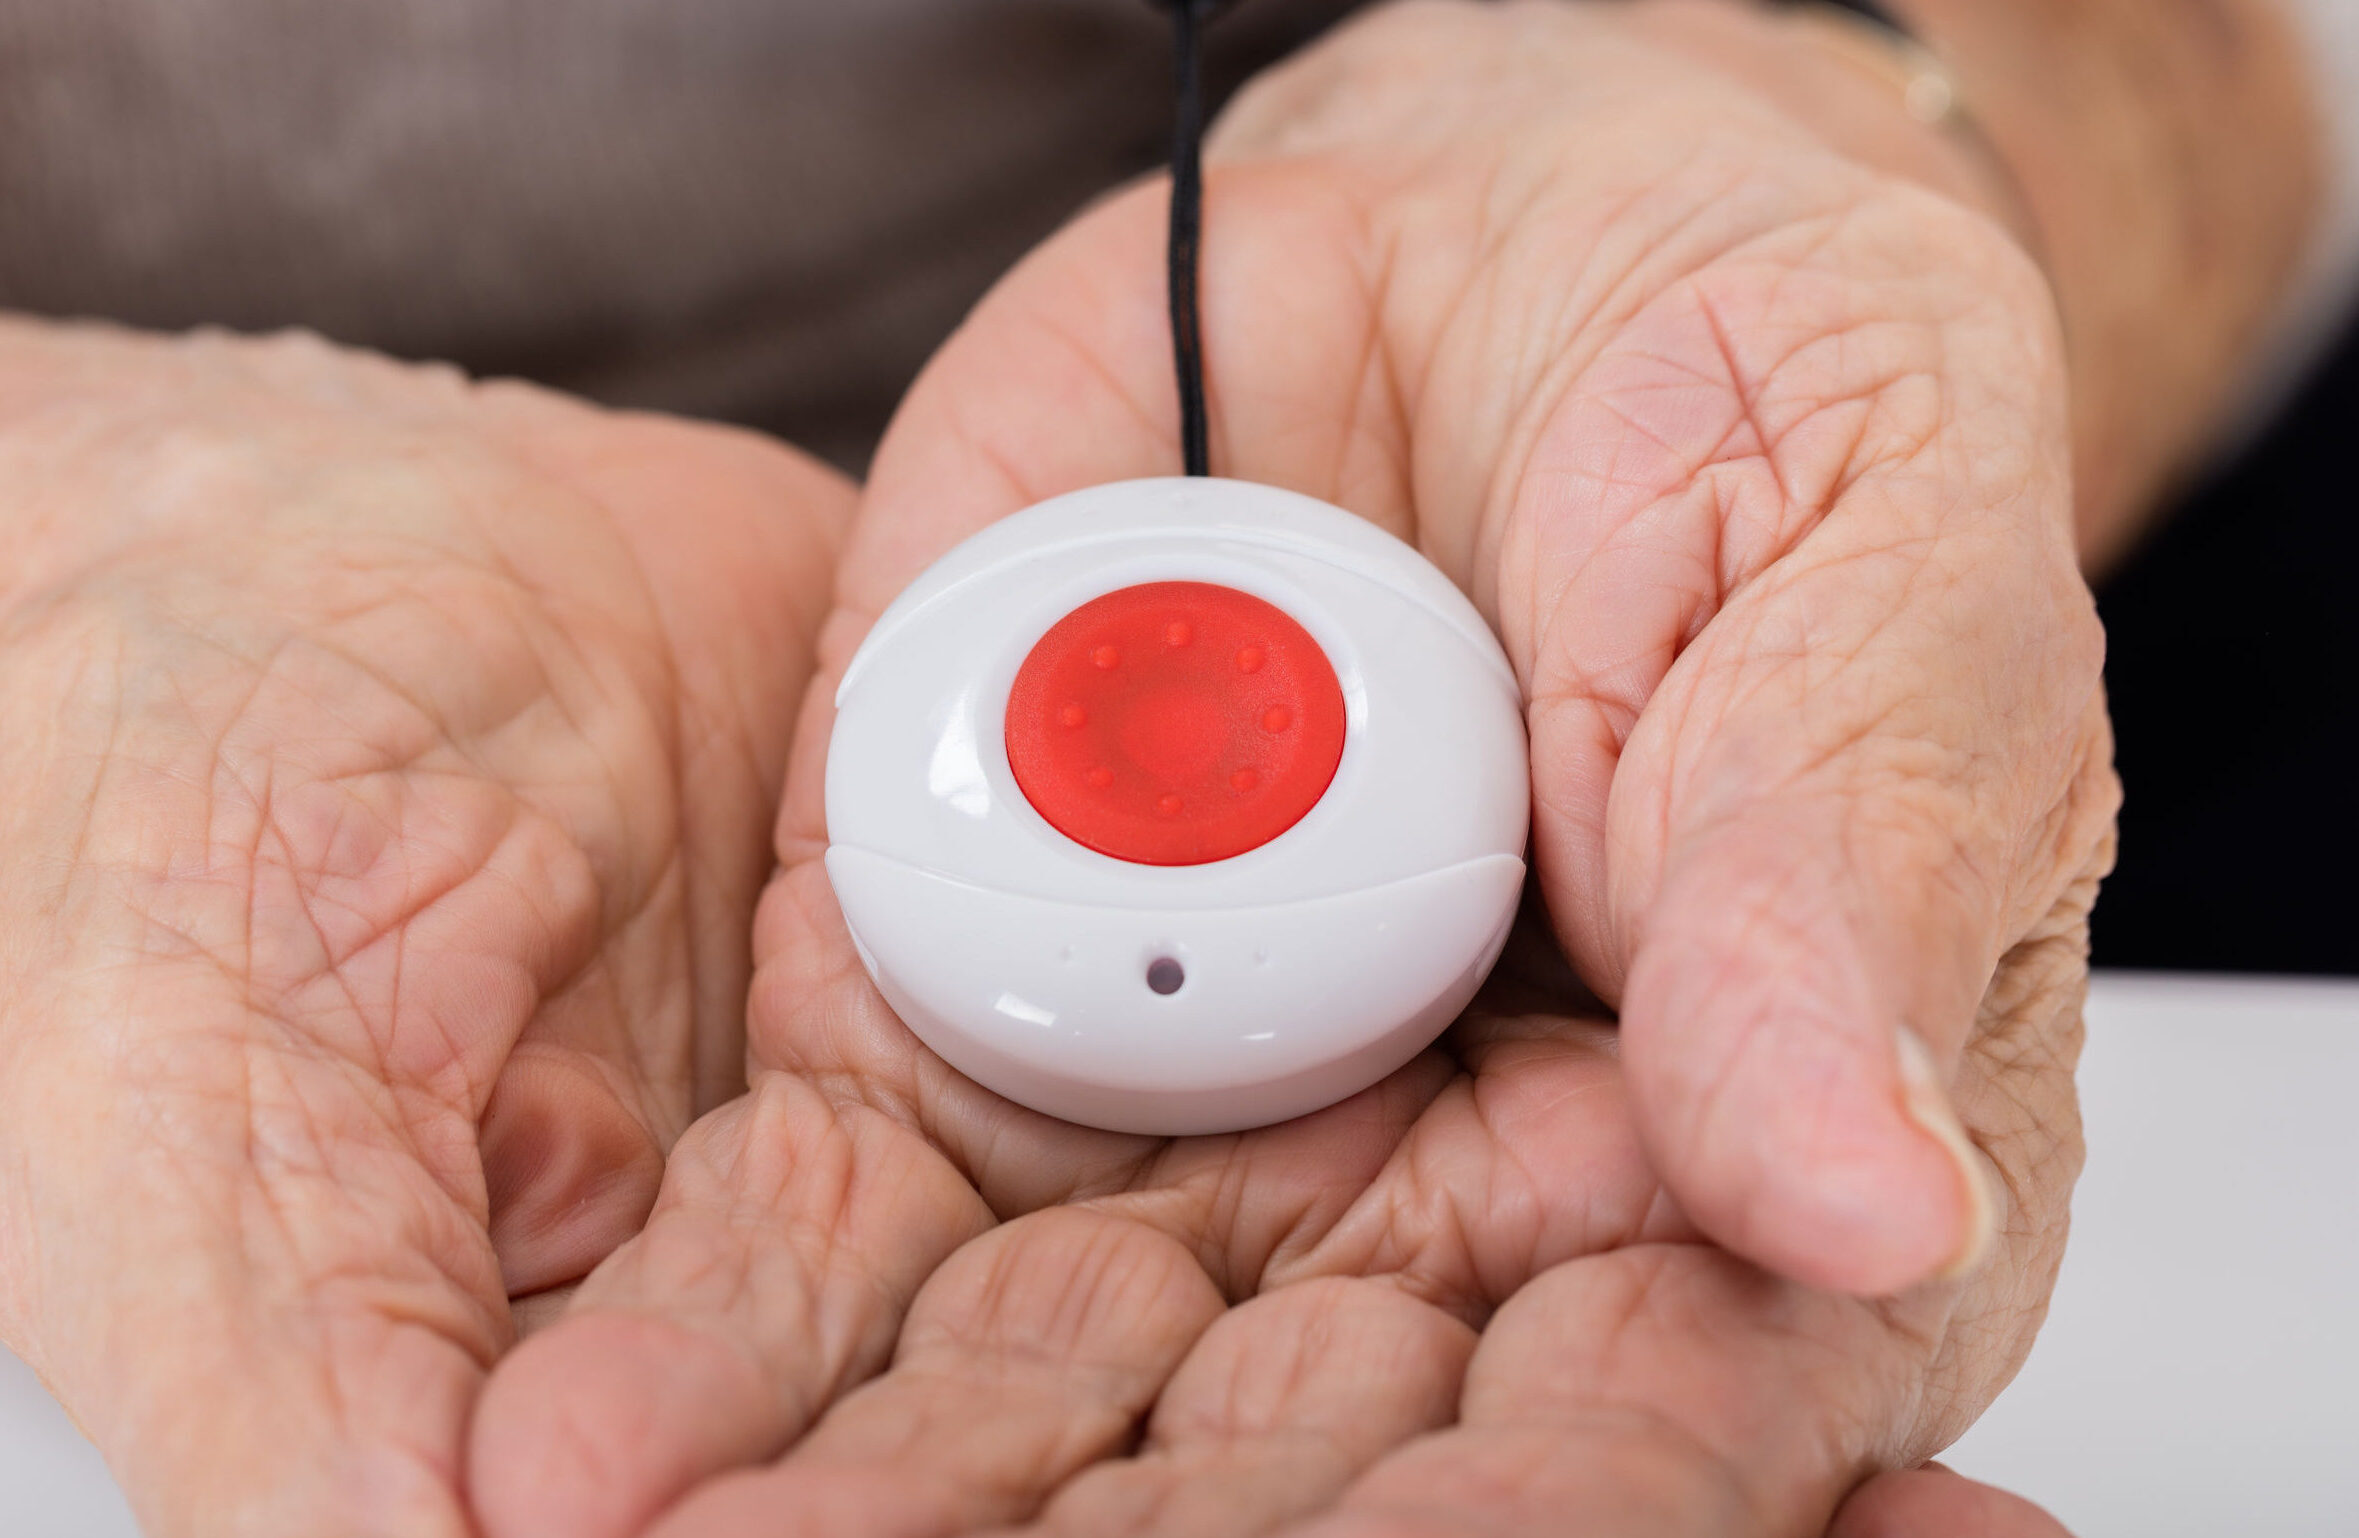
Die Kosten für ein Hausnotrufsystem sind als haushaltsnahe Dienstleistung steuerlich absetzbar. Dies hat das Sächsische Finanzgericht im Falle von allein lebenden Senioren entschieden.
Für Senioren, die in betreuten Wohnanlagen leben, ist die steuerliche Anerkennung der Kosten für Hausnotrufsysteme durch die Rechtsprechung des Bundesfinanzhofs geklärt. Das Sächsische Finanzgericht hat nunmehr mit Urteil vom 14.10.2020 (2 K 323/20) klargestellt, dass auch bei allein lebenden Senioren die Kosten eines externen Hausnotrufsystems steuerlich berücksichtigt werden können.
Dienstleistung erfolgt nicht im Haushalt
Die im Jahr 1933 geborene Klägerin lebte allein im eigenen Haushalt und nahm ein sog. Hausnotrufsystem in Anspruch. Sie erhielt vom Anbieter ein Gerät, mit dem sie sich im Notfall per Knopfdruck an eine 24-Stunden-Service-Zentrale wenden konnte. Das Finanzamt erkannte die Kosten hierfür nicht an, weil die Dienstleistung nicht im Haushalt der Rentnerin erfolge.
Der 2. Senat des Sächsischen Finanzgerichts gab der Seniorin recht und erkannte – wie gesetzlich vorgesehen – 20 % der Kosten des Hausnotrufsystems als haushaltsnahe Dienstleistung steuermindernd an.
BFH hat das letzte Wort zum Hausnotrufsystem
Haushaltsnahe Dienstleistungen seien solche Tätigkeiten, die gewöhnlich durch Mitglieder des Haushalts oder dort Beschäftigte erbracht werden. Im Regelfall stellten in einer Haushaltsgemeinschaft lebende Familienangehörige im räumlichen Bereich des Haushalts sicher, dass kranke und alte Haushaltsangehörige im Bedarfsfall Hilfe erhalten. Diese Bereitschaft ersetze das von der Seniorin in Anspruch genommene Notrufsystem. Unerheblich ist nach Ansicht der Richter, dass sich die Notrufzentrale nicht im räumlichen Bereich des Haushalts befindet.
Gegen das Urteil wurde vom Finanzamt Nichtzulassungsbeschwerde zum Bundesfinanzhof eingelegt (Az. VI B 94/20).
(FG Sachsen, PM vom 07.12.2020 / Viola C. Didier, RES JURA Redaktionsbüro)
