• Home
  • /
  • Meldungen
  • /
  • Bundesrat will Privilegierung von E-Fahrzeugen bis 2035

09.10.2026

Meldung, Steuerrecht

Bundesrat will Privilegierung von E-Fahrzeugen bis 2035

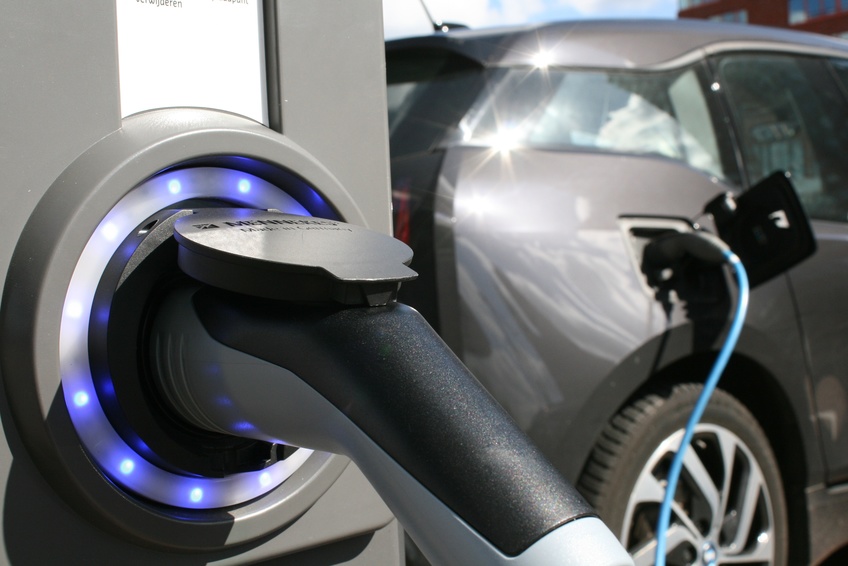
Elektroautos sollen im Straßenverkehr länger von besonderen Vorteilen profitieren. Die Bundesregierung unterstützt eine Verlängerung der Privilegien bis Ende 2035, will aber auf zusätzliche Überprüfungen verzichten. Damit sollen die Elektromobilität weiter unterstützt und bürokratische Pflichten reduziert werden.

Beitrag mit Bild

©estations/fotolia.com

Die Bundesregierung stimmt der Forderung des Bundesrates zu, die mit dem Gesetzentwurf „zur Änderung der Bevorrechtigung der Verwendung elektrisch betriebener Fahrzeuge sowie damit zusammenhängender straßenverkehrsrechtlicher Vorschriften“ (21/7872) geplante Verlängerung der eigentlich nur bis Ende 2026 vorgesehenen Privilegierung von Elektrofahrzeugen bis zum 31.12.2035 zu befristen. Das geht aus der Stellungnahme des Bundesrates und der Gegenäußerung der Bundesregierung hervor, die als Unterrichtung (21/8406) vorliegen.

Sonderrechte ja, weitere Prüfungen nein

Der Forderung der Länder nach einer weiteren Evaluierung des Elektromobilitätsgesetzes und seiner Auswirkungen stimmt die Regierung hingegen nicht zu. In der Vorlage heißt es, die Bundesregierung erwarte von weiteren Evaluierungen nur einen geringen zusätzlichen Erkenntnisgewinn. Deshalb könnten die Berichtspflichten zugunsten des Bürokratieabbaus gestrichen werden. Gleichzeitig wird zugesichert, die Marktentwicklung weiterhin kontinuierlich zu beobachten.


Dt. Bundestag vom 08.10.2026 / RES JURA Redaktionsbüro (vcd)

Weitere Meldungen


Meldung

©Eisenhans/fotolia.com


09.10.2026

EU-Geldwäschevorgaben: AMLA entschärft wichtige Pflichten

Die neuen EU-Geldwäschestandards bringen Unternehmen mehr Flexibilität und reduzieren bestimmte Prüf- und Dokumentationspflichten.

weiterlesen
EU-Geldwäschevorgaben: AMLA entschärft wichtige Pflichten

Steuerboard

Nicola Halmburger


08.10.2026

Erbfallkostenpauschale auch für Vermächtnisnehmer: BFH stärkt den einzigen inländischen Erwerber

Die Erbfallkostenpauschale nach § 10 Abs. 5 Nr. 3 ErbStG ist ein steuerlich relevanter, in der Beratung oft unterschätzter Abzugsposten. Ihre Bedeutung zeigt sich besonders, wenn der Erwerber keine Bestattungskosten getragen hat oder nur geringe Erwerbskosten nachweisen kann.

weiterlesen
Erbfallkostenpauschale auch für Vermächtnisnehmer: BFH stärkt den einzigen inländischen Erwerber

Meldung

©marteck/fotolia.com


08.10.2026

BFH stärkt Betriebsausgabenabzug bei Insolvenz

Insolvenzverwalterkosten sind bei betrieblicher Veranlassung steuerlich abziehbar und können unter Umständen auch Rückstellungen rechtfertigen.

weiterlesen
BFH stärkt Betriebsausgabenabzug bei Insolvenz
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht