18.12.2024

Meldung, Steuerrecht

Meldepflicht für Registrierkassen ab 2025

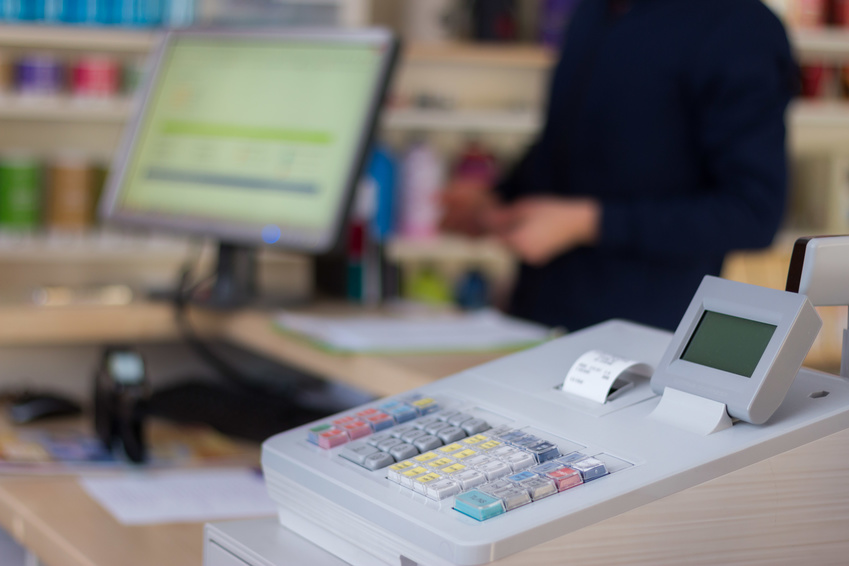
Ab dem 01.01.2025 müssen Unternehmer ihre elektronischen Registrierkassen beim Finanzamt melden. Das Bundesfinanzministerium hat nun ein elektronisches Meldeverfahren über „Mein ELSTER“ eingeführt, das die bisher ausgesetzte Meldepflicht aktiviert.

Beitrag mit Bild

©Patrick Daxenbichler/fotolia.com

Die neue Meldepflicht stellt einen weiteren Schritt zur Digitalisierung und Transparenz im Steuersystem dar. Unternehmer sollten die Frist im Auge behalten und ihre Kassensysteme rechtzeitig anmelden, um Komplikationen zu vermeiden. Im Einzelnen müssen Unternehmer folgende Informationen übermitteln, unabhängig davon, ob die Kassen gekauft, gemietet oder geleast wurden (laut BMF-Schreiben vom 28.06.2024):

  • Art des Kassensystems
  • Seriennummer
  • Anschaffungs- oder Außerbetriebnahmedatum
  • Art der technischen Sicherheitseinrichtung

Folgende Fristen und Besonderheiten gibt es:

  • Für vor dem 01.07.2025 angeschaffte Kassen: Meldung bis 31.07.2025
  • Für nach dem 01.07.2025 angeschaffte Kassen: Meldung innerhalb eines Monats
  • Jede Kasse muss einer Betriebsstätte zugeordnet werden
  • Wechsel der Betriebsstätte ist meldepflichtig

Die Maßnahme zielt darauf ab, Steuerhinterziehung bei Bargeschäften einzudämmen. Die technische Sicherheitseinrichtung in den Kassen soll eine lückenlose und unveränderbare Aufzeichnung aller Kassenvorgänge gewährleisten.

Höheres Risiko für Betriebsprüfungen bei Verstößen

Obwohl Verstöße nicht direkt mit Bußgeldern belegt sind, können sie zu einer höheren Risikoklassifizierung bei Betriebsprüfungen führen. Der Bund der Steuerzahler rät, sich frühzeitig mit den neuen Anforderungen vertraut zu machen. Die Meldung kann auch durch Bevollmächtigte wie Steuerberater oder Kassenhändler erfolgen.


BdSt vom 13.12.2024 / RES JURA Redaktionsbüro (vcd)

Weitere Meldungen


Steuerboard

Raphael Baumgartner


22.09.2026

Aktuelle Praxiserfahrungen zur Einlagenrückgewähr nach § 27 Abs. 8 KStG

Seit dem 01.01.2023 kann eine steuerneutrale Einlagenrückgewähr von allen Körperschaften oder Personenvereinigungen erbracht werden, die nicht der unbeschränkten Steuerpflicht im Inland unterliegen, wenn sie Leistungen im Sinne des § 20 Abs. 1 Nr, 1 oder 9 EStG gewähren können.

weiterlesen
Aktuelle Praxiserfahrungen zur Einlagenrückgewähr nach § 27 Abs. 8 KStG

Meldung

©limbi007/123rf.com


22.09.2026

Corona-Hilfen: Strafrechtliche Risiken für Antragsteller und prüfende Dritte

Die Abrechnung der Corona-Wirtschaftshilfen bleibt für Unternehmen und Berater ein rechtlich sensibles Compliance-Thema.

weiterlesen
Corona-Hilfen: Strafrechtliche Risiken für Antragsteller und prüfende Dritte

Meldung

©stadtratte/fotolia.com


22.09.2026

Gehaltsbudgets 2026 unter Druck

Gehaltserhöhungen bleiben moderat, während Unternehmen ihre Gehaltsbudgets zunehmend nach Leistung und strategischer Bedeutung verteilen.

weiterlesen
Gehaltsbudgets 2026 unter Druck
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht